

Trump n’est pas le seul perdant des élections de mi-mandat américaines, dont je viens de publier une analyse détaillée en format vidéo. La clique des patrons de la Silicon Valley qui s’était précipitée pour lui baiser la main en 2024 constitue l’autre grande perdante de ce scrutin. Les électeurs ont envoyé un signal clair : ils ne veulent plus entendre parler de data centers. Les 475 millions de dollars dépensés par Elon Musk pour financer la campagne des républicains n’y a rien changé, pas plus que les 250 millions investis par divers lobbies et patrons de la Tech pour soutenir les candidats pro-IA, pro-crypto et pro-data centers.
Résultat : toutes les entreprises liées de près ou de loin au boom de l’Intelligence artificielle générative ont subi un contrecoup boursier. Le 5 novembre, 2300 milliards de dollars de valorisation se sont volatilisés, soit le PIB de l’Espagne. Les “magnificents seven”, appellation désignant les sept géants de la Tech américaine (Apple, Amazon, Google, Facebook, Microsoft, Nvidia et Tesla) ont perdu en une seule journée 800 milliards de valorisation. Oracle a vu son cours pratiquement divisé par deux depuis le début de l’année. En bout de chaine, des entreprises d’électricité et Caterpillar, le fabricant de pelleteuses et engins de chantiers qui fournit des générateurs utilisés pour alimenter les centres de données, sont également sévèrement impactés.
Cette panique boursière fait suite à une nouvelle “correction” intervenue à la fin du mois d’octobre. Ce que la journaliste économique de Médiapart, Martine Orange, avait qualifié de “troisième alerte des marchés”. Le NASDAQ, indice phare des entreprises technologiques américaines, avait reculé de plus de 6 %.
Au-delà des fluctuations boursières, une montagne de signaux pointe vers une crise imminente, alors que l’introduction en bourse d’Anthropic pourrait précipiter l’explosion de la bulle. Les inquiétudes des marchés ne portent pas uniquement sur les difficultés à construire les fameux centres de données nécessaires à la croissance du secteur, mais également sur l’écart délirant entre les investissements consentis par les “Big Tech” rapportés aux perspectives de profits plus qu’incertains de cette technologie. Les gains de productivité ne sont toujours pas établis, alors que les risques financiers inhérents au développement effréné de l’IA générative se font de plus en plus prégnants.
Avant de vous expliquer tout cela en détail, je me permets de vous rappeler que vous pouvez soutenir mon travail en partageant mes articles autour de vous, en vous abonnant à cette newsletter ou en m’offrant le prix d’un petit café (ici). Merci encore à vous, et bonne lecture !
Dernière sommation
Cela fait plus d’un an que j’évoque la constitution d’une bulle autour de l’Intelligence artificielle. Certains analystes ont dessiné les principaux scénarios pouvant conduire à son implosion. Prendra-t-elle la forme d’un krach boursier accompagné d’une série de faillites, ou plutôt d’une simple “correction” en forme d’ajustement, marquée par quelques fusions-acquisitions opportunistes ? Se propagera-t-elle à l’ensemble de l’économie via le marché obligataire et le private credit, selon un effet domino méticuleusement expliqué par l’économiste Frédéric Lordon ? Ou bien entrainera-t-elle une intervention de l’État américain volant au secours d’entreprises “too big to fail” en vue d’une consolidation du secteur ?
Comme le rappelle Martine Orange, la claque d’octobre constitue la troisième alerte des marchés financiers en moins d’un an. Les deux dernières ont été suivies de nouvelles périodes d’euphories. La sanction post-Midterm rend ce scénario moins probable aujourd’hui, bien que les marchés aient rebondi depuis le 5 novembre.
Si les géants de la Tech et leurs investisseurs ont raison, l’IA va révolutionner le monde en s’imposant comme un outil indispensable, capable de remplacer des millions d’emplois et de générer des gains de productivité inédits. Le regard peu critique de la presse généraliste, qui se contente souvent de reprendre texto les déclarations des acteurs du secteur sur le mode “CEO says a thing journalism”, aide à la propagation de cette prophétie potentiellement autoréalisatrice. Comme nous l’avons détaillé précédemment, les futures capacités de ces outils “super intelligents” sont exagérées pour faire oublier les multiples conséquences néfastes actuelles, sans que les grands médias ne remettent en cause le récit orchestré par les industriels.
La presse économique détient également une part de responsabilité. Comme s’énerve régulièrement le journaliste Ed Zitron, elle a longtemps repris les chiffres d’affaires annualisés des deux leaders du secteur, Anthropic (Claude) et OpenAI (ChatGPT), sans savoir sur quoi reposaient ces annonces (à priori, le chiffre d’affaires du dernier mois multiplié par 12). Puis Anthropic a introduit le concept de bénéfices nets “hors couts variables” pour mettre en avant sa rentabilité. C’est-à-dire des profits obtenus sans prendre en compte l’essentiel des dépenses en développement. Or, les labos d’IA investissent des fortunes pour améliorer leurs modèles et sortir de nouvelles versions. Ces dépenses et autres couts variables sont en réalité des frais fixes. Arrêter la R&D équivaudrait à se faire dépasser par les concurrents chinois, qui cassent déjà les prix.
Tout cela était déjà connu et n’a pas empêché la bulle de continuer d’enfler. Alors, que s’est-il passé depuis quelques semaines pour faire souffler un nouveau vent de panique sur Wall Street ?
Les nuages s’accumulent du côté de la demande “grand public”…
On en revient toujours à la même équation. Le chiffre d’affaires des fournisseurs de logiciels IA (quelques dizaines de milliards de dollars, essentiellement captés par Anthropic et OpenAI) fait pâle figure lorsqu’on le compare aux investissements consentis (des centaines de milliards) et les engagements pris pour les poursuivre (des milliers de milliards, ou trillions).
Les profits futurs seront-ils suffisants pour rembourser cette montagne de dette ? Wall Street émet de plus en plus de doutes. Le marché obligataire est désormais quasiment fermé aux entreprises spécialisées dans les data centers 100 % IA, les néoclouds, comme le regrettait récemment Elon Musk. À l’autre bout de la chaine de valeur, on observe les premières grosses faillites.
Fin septembre, la start-up Character.AI, qui vend un service de Chatbot personnalisé, a fait faillite. Il s’agit de la première entreprise 100 % IA générative ayant bénéficié d’investissements chiffrés en centaines de millions de dollars à mettre la clé sous la porte. Les raisons indiquées ne sont guère rassurantes : les couts nécessaires pour faire tourner ses IA étaient trop élevés eu égard aux montants que ses clients étaient prêts à dépenser. Disney vient de racheter les brevets de cette “licorne”, jadis valorisée à plus d’un milliard de dollars, pour 20 petits millions.
Ce premier signal montre les limites d’un modèle économique tourné vers les utilisateurs grand public. Nous avions déjà observé ce phénomène chez OpenAI, qui a rapidement fermé son logiciel de génération de vidéo “Saura”, puis a été contraint d’introduire de la publicité dans la version gratuite de ChatGPT. De même, Elon Musk loue désormais les data centers de xAI (racheté par SpaceX) à Anthropic. Ils avaient pourtant été conçus pour son propre logiciel d’IA, Grok, intégré à son réseau social X (ex-Twitter). Musk vient par ailleurs de reconnaitre avoir limité drastiquement la quantité de requêtes qu’un utilisateur de son Grok Bot pouvait soumettre, en expliquant candidement que “les couts de fonctionnement sont trop élevés comparés au chiffre d’affaires”. Grok Bot est un assistant personnel tournant à l’IA générative (une IA agentique), présenté comme le premier succès commercial de xAI depuis son rachat par SpaceX…
De même, Muse, l’IA générative conçue pour jouer le rôle d’assistant personnel par Méta (Facebook) serait, selon les déclarations de son PDG Mark Zuckerberg, “loin d’être rentable”. Encore une fois, le grand public ne semble pas disposé à payer les couts réels de ces technologies énergivores. À tel point qu’une partie des fonctionnalités de Muse serait remplie par des travailleurs humains.
Plus récemment, Google a concédé que sa propre IA (Gemini) n’était pas rentable et menaçait le modèle économique de son moteur de recherche. Cela paraissait évident, mais apparemment, les dirigeants de Google viennent seulement de s’en rendre compte. Les marchés n’ont guère apprécié cette candeur : à la suite de cet aveu, le géant du numérique a perdu 500 milliards de valorisation boursière.
De fait, les résumés IA disponibles gratuitement lors d’une recherche Google, accompagnés de la possibilité de passer en “mode IA” sans frais, réduisent le nombre de pages web consultées par les utilisateurs. Au lieu de taper “les meilleurs romans de science-fiction cyberpunk”, puis de consulter une demi-douzaine de sites proposant des listes et recommandations, le “mode IA” synthétise les résultats et vous propose d’entamer un dialogue avec Gemini pour affiner la réponse. Vous obtenez la même information (moyennant quelques erreurs éventuelles) sans avoir à consulter la moindre page web. Donc sans générer de revenus publicitaires pour Google, tout en faisant exploser ses couts de fonctionnement. En effet, une requête à l’aide d’une application utilisant l’IA générative consommerait jusqu’à dix fois plus d’électricité qu’une simple recherche Google. Quant aux fameux “agents” IA travaillant en autonomie ? Chaque tâche consommerait la quantité d’électricité nécessaire à deux recharges complètes d’une batterie de smartphone.
Autant de signaux pointant vers la non-soutenabilité de l’IA générative en tant que produit grand public. Quid du privé ?
L’horizon s’obscurcit du côté de la demande “entreprise”
Anthropic semble tirer son épingle du jeu grâce à sa stratégie axée sur les entreprises, via le modèle économique de la facturation au “token”. C’est-à-dire au nombre de mots envoyés par les utilisateurs lors de leurs requêtes, plus ceux générés par le modèle d’IA pour fournir sa réponse. Au moins 80% de son chiffre d’affaires est ainsi réalisé auprès des entreprises via les services d’interface de programmation (API).
Lors des deux premiers mois de l’année 2026, les sociétés du secteur numérique clientes d’Anthropic et OpenAI ont exigé de leurs employés (essentiellement des programmeurs, pour lesquels les logiciels d’IA générative semblent tout indiqués) qu'ils recourent massivement à ces nouveaux outils. Afin d’évaluer la performance de leurs ingénieurs, les directions ont mis en place des systèmes récompensant les employés utilisant le plus grand nombre de tokens, ce qui a donné naissance à une pratique digne des Shadoks et astucieusement nommé “Tokenmaxxing”. Les chiffres d’affaires d’OpenAI et Anthropic se sont logiquement envolés, aux dépens de leurs clients.
Dès le mois de mars 2026, le PDG d’Uber s’alarmait du fait que son entreprise venait de brûler tout son budget de développement en trois mois, sans observer le moindre retour sur investissement. Cet été, la pratique du tokenmaxxing a été largement abandonnée par les entreprises du numérique, Méta et NVIDIA (qui fabrique les puces électroniques générant les fameux token) en tête. À ce changement de mentalité s’est ajoutée une tendance de plus en plus importante à avoir recours aux IA chinoises, qui facturent le token beaucoup moins cher. Ce qui a poussé OpenAI et Anthropic à casser les prix de leurs propres modèles, donc à perdre en rentabilité.
Autant de signaux pointant vers une érosion de la demande, alors même que les gains permis par l’usage de l’IA générative continuent d’être remis en cause.
Fin octobre, l’un des plus grands gestionnaires d’actif, Apollo Global Management, publiait une analyse concluant que “malgré les milliards investis dans l’IA générative (…) la technologie n’a produit aucun bénéfice pour les entreprises la déployant, en dehors du secteur de la Tech”.
Une analyse du Guardian daté du 13 octobre résumait de manière inquiétante, enquête de cabinets et études d’institutions indépendantes à l’appui, l’ambiance délétère au sein des entreprises américaines. Citons un passage traduit par mes soins :
“Malgré des milliards de dollars investis dans l’usage de l’IA à travers le monde, les bénéfices ne sont pas encore observables : 90 % des dirigeants d’entreprises estiment que l’IA n’a pas encore généré de gain de productivité, selon une étude en cours de la Banque Fédérale d’Atlanta. Et le Cabinet Ernst & Young vient de publier une étude concluant que 36 % des dirigeants d’entreprises générant un chiffre d’affaires supérieur à 1 milliard de dollars annuels ont connu au moins un incident impliquant l’IA et provoquant des pertes financières, la compromission de leurs données, de leur image de marque ou des perturbations opérationnelles”.
En clair, non seulement l’IA ne produit pas de gain de productivité, mais elle expose les entreprises qui l’adoptent à des pertes financières significatives.
L’article cite de nombreux cadres de Google, Microsoft, Méta et même Wal-Mart (le leader de la grande distribution aux États-Unis) énumérant les divers problèmes liés au déploiement de l’IA : surcharge de travail, multiples erreurs nécessitant des corrections et provoquant des pertes de temps, accélération de certaines tâches qui entraine des embouteillages à d’autres étapes du processus de production… De quoi refroidir les ardeurs des investisseurs ?
OpenAI boudé par des investisseurs de moins en moins confiants
Tout cela intervenait au moment où les géants du numérique annonçaient leurs résultats trimestriels. Ces derniers ont inquiété les investisseurs pour diverses raisons, la principale étant les résultats jugés en dessous des attentes des activités de “cloud”, combinés au volume des dépenses d’investissement consenti ces derniers mois, ainsi que celles prévues pour les prochains trimestres. Les Big Tech ne se contentent plus de financer la construction de leurs data centers en mobilisant leurs profits colossaux, ils ont désormais recours à la dette. Et prévoient également de lever des capitaux en émettant de nouvelles actions (ce qui revient à diluer le cours actuel, toutes choses égales par ailleurs).
Comme le détaille Martine Orange dans Médiapart :
Les quatre géants qui entendent développer de gigantesques infrastructures et outils pour l’IA – Amazon, Meta, Microsoft et Google – ont engagé 207 milliards de dollars d’investissements au troisième trimestre. Ils prévoient d’en dépenser encore 230 milliards au quatrième trimestre, portant leurs dépenses annuelles à plus de 740 milliards de dollars. Sur trois ans, le total de leurs dépenses d’investissement représente 1 600 milliards de dollars, selon le Financial Times. Des sommes qui paraissent impossibles à amortir, impossibles à rembourser.
Tout ça dans un contexte où les data centers sont de plus en plus difficiles à construire. Signe du ras-le-bol généralisé des Américains, une petite ville conservatrice et rurale vient de tenir en échec un mégaprojet. Cet état de fait ne risque pas de s’améliorer après les élections de mi-mandat, largement remportées par un Parti démocrate dont la plupart des candidats ont défendu des positions hostiles aux data centers. Au point de déclencher le nouveau vent de panique boursier évoqué en introduction.
En parallèle, les fameuses IA agentiques mal paramétrées semblent commettre des piratages contre des sites gouvernementaux et s’attaquent désormais aux grandes banques américaines. Au point de contraindre Goldman Sachs à interdire l’usage de l’IA de pointe à l’essentiel de ses employés “par crainte de l’impact négatif sur la productivité et la sécurité”, selon Bloomberg.
Mais s’il fallait retenir un signal fort, ce serait les déboires d’OpenAI (l’entreprise qui n’arrive pas à contrôler ses modèles, dont son logiciel ChatGPT pille la recherche de mathématiciens pour s’approprier leurs découvertes et vient de tuer une nouvelle jeune cliente en contredisant les recommandations de ses médecins). Après avoir repoussé son introduction en bourse à 2027, le fabricant de ChatGPT vient de connaitre une levée de fonds particulièrement décevante. Alors qu’il espérait récolter 30 milliards auprès des investisseurs privés, pour une valorisation atteignant les 1500 milliards, OpenAI a dû se contenter de 11 milliards et d’une valorisation à 1250 milliards. Cela, avant les paniques boursières récentes.
Deux autres entreprises semblent accumuler les difficultés. Oracle, qui doit construire pour 300 milliards de dollars de data centers afin de les louer à OpenAI, voit son cours boursier dévisser depuis des mois, alors que l’entreprise est fortement endettée. Selon Bloomberg, Microsoft serait en passe de remettre en question un gros contrat de location de data centers avec Oracle, jugeant que ces derniers ne répondent plus au besoin de Microsoft, car ils utilisent des puces NVIDIA dépassées par les nouvelles générations. Le propriétaire d’Oracle n’est autre que Larry Ellison, encore récemment seconde fortune mondiale, connu pour ses vues technofascistes et sa proximité avec Donald Trump.
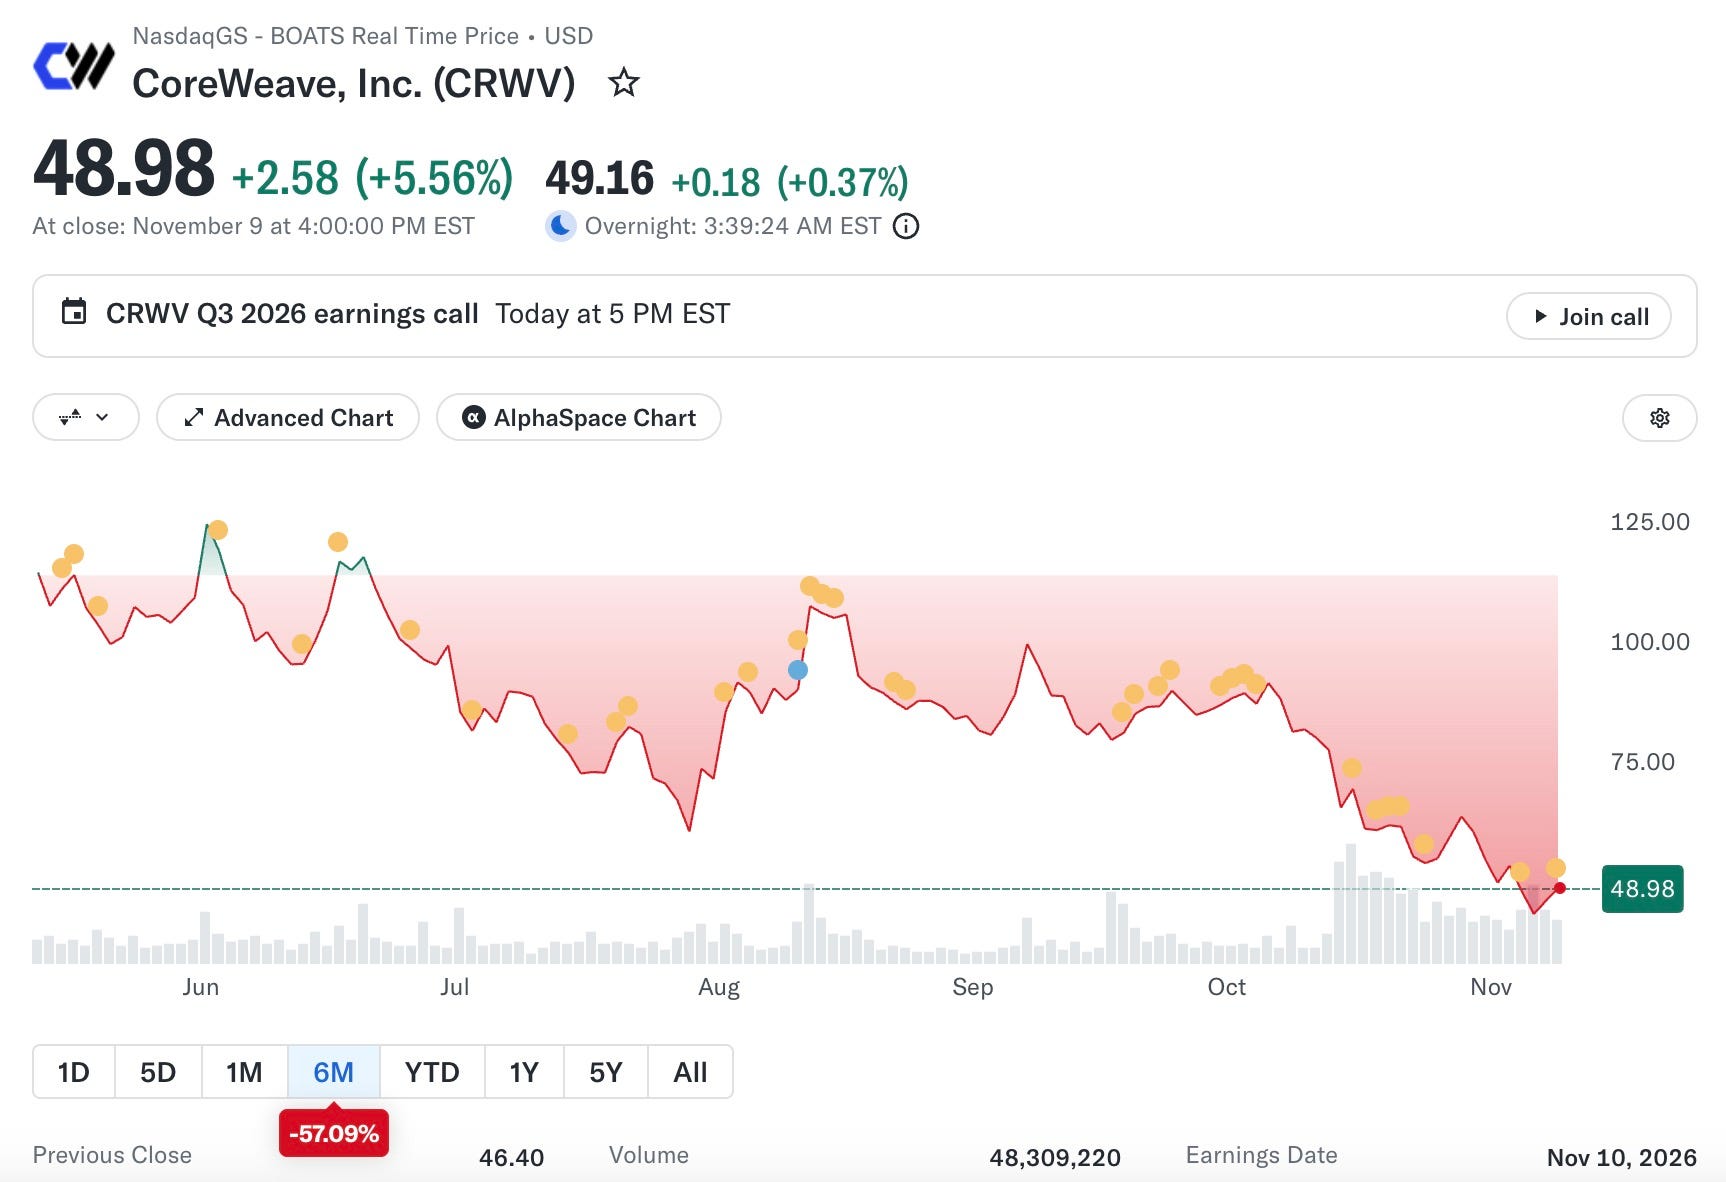
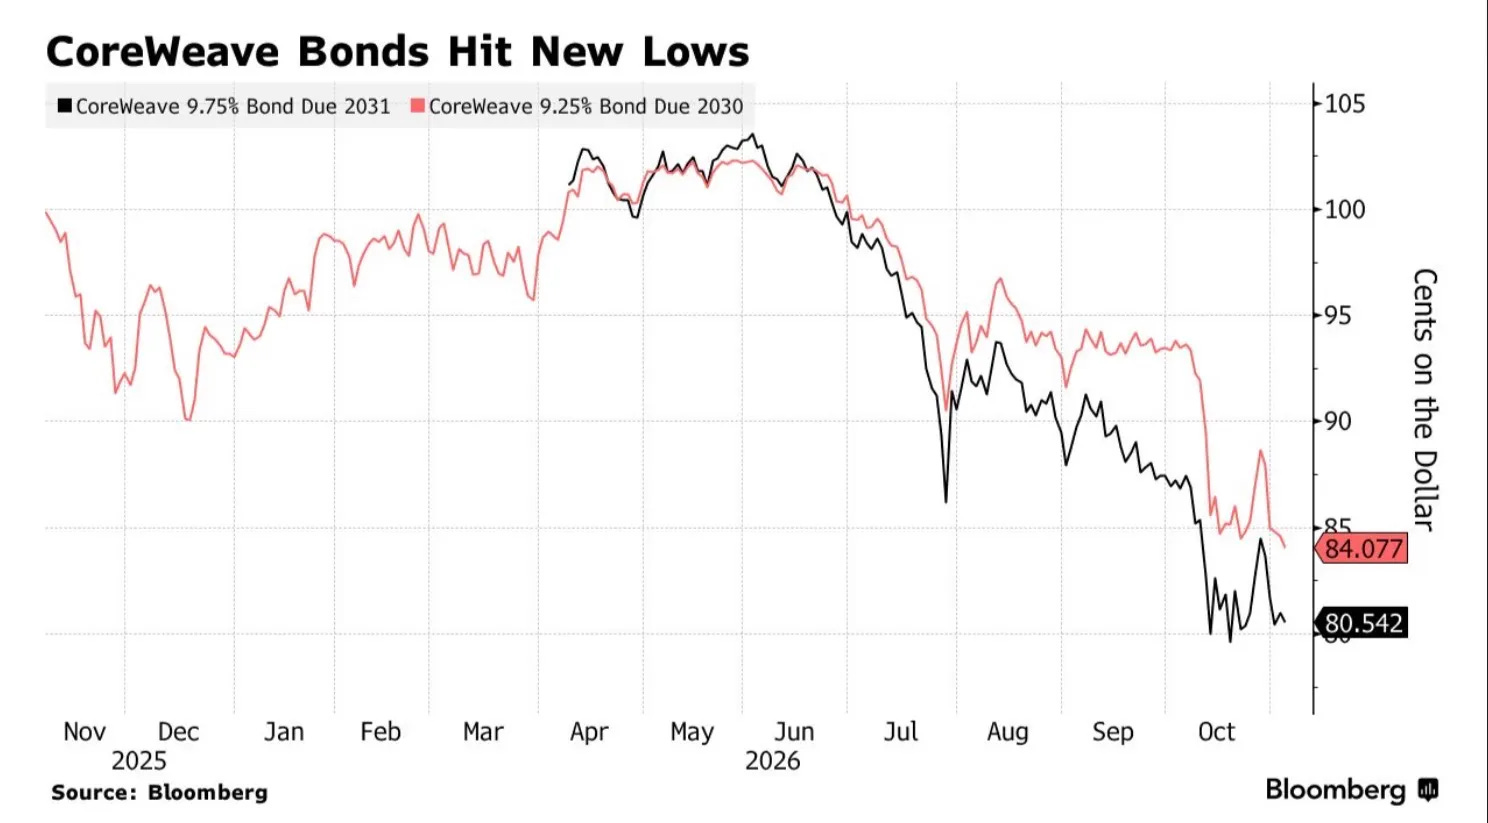
La seconde est Coreweave, qui s’est spécialisée dans la construction et la location de data centers dédiés au “néocloud”, c’est-à-dire aux usages liés à l’IA générative. Son cours de bourse est en chute libre et ses obligations s'échangent désormais à des taux délirants, comme si les marchés anticipaient une faillite.
L’entrée en bourse imminente d’Anthropic devrait servir de test ultime. Et les signaux ne sont pas particulièrement encourageants.
Anthropic, l’IPO dont vous êtes le pigeon ?
Anthropic prépare son entrée en bourse (IPO) et, à ce titre, vient de publier une première version de son document juridique officiel, appelé S-1. Ce dossier de plus de 200 pages présente les résultats financiers de l’entreprise, détaille la structure de sa future gouvernance et l’ensemble des risques associés à son modèle économique.
Les commentateurs se sont majoritairement précipités sur cette dernière section en s’épanchant sur les risques liés à l’extinction de l’espèce humaine, que j’avais déjà débunkés méthodiquement. D’autres risques bien plus sérieux permettent de remettre en question la valorisation espérée (initialement, 2000 milliards, puis plutôt entre 1750 et 1400, avant que le Wall Street Journal ne cite “trois gros investisseurs” évoquant un chiffre plus réaliste de “seulement 1000 milliards”). Une information confirmée par Bloomberg, qui évoque les doutes des insiders et un prix qui serait désormais “entre 1300 et 1200 milliards, certains descendant à 1100 milliards”.
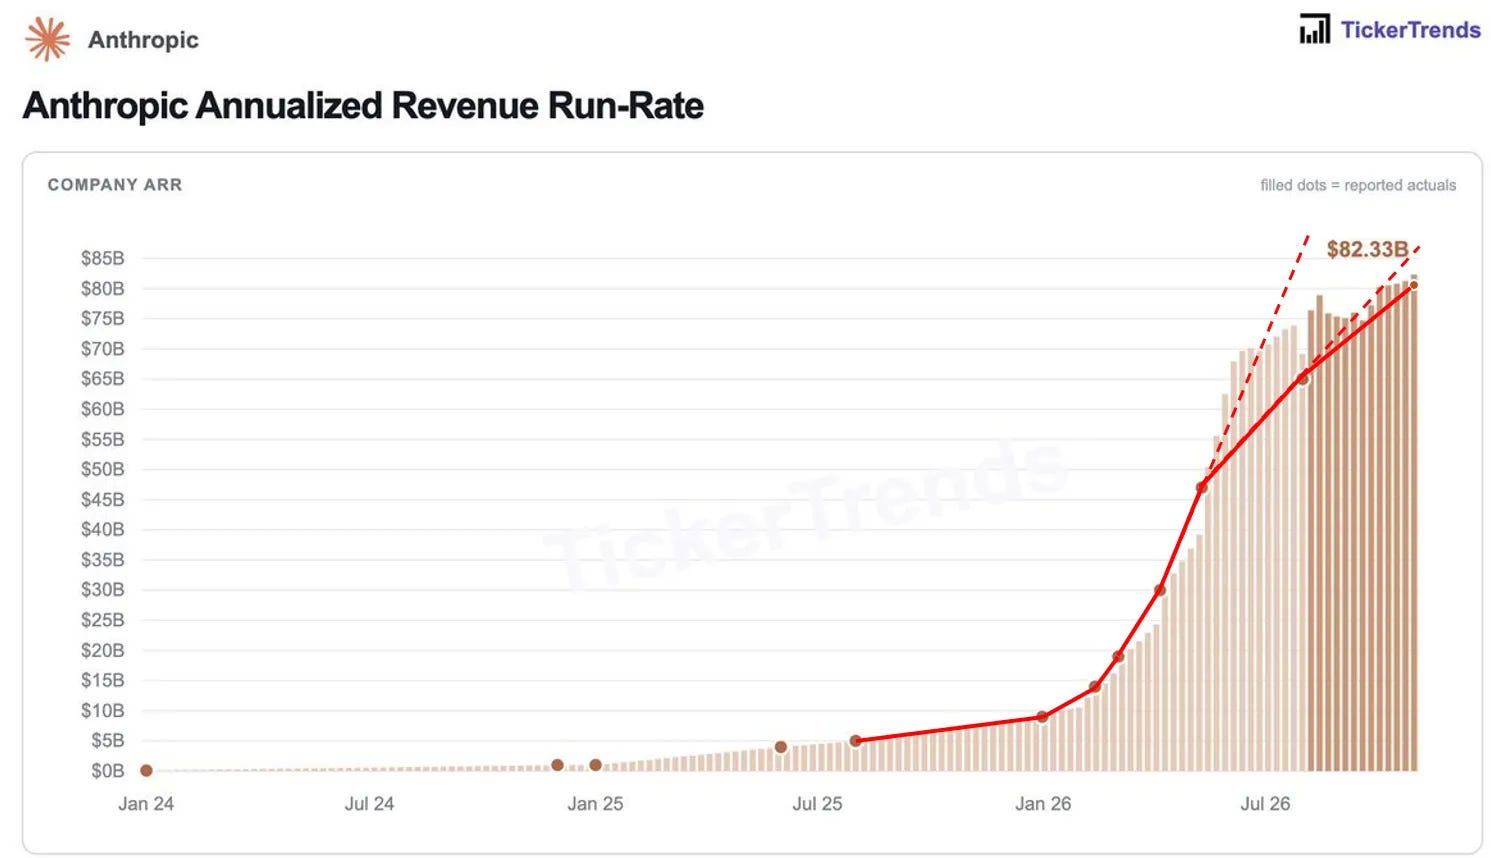
Pourtant, comme le reconnaît l’analyste Patrick Boyle, qui adopte volontiers un ton sarcastique et moqueur lorsqu’il s’agit d’évoquer les entreprises de la Silicon Valley, Anthropic est parvenu à commercialiser des produits rencontrant une forte demande, générant un chiffre d’affaires conséquent (11 milliards au second trimestre 2026) en forte croissance (+144 % par rapport au trimestre précédent), ce qui lui permet d’afficher un premier bénéfice (974 millions au second trimestre 2026). Pour des gens comme moi, convaincus que les couts d’Anthropic condamnaient l’entreprise à être déficitaire pendant des années, la surprise est indéniable.
Mais Patrick Boyle insiste sur le fait que ces bons chiffres ne disent rien du futur, et ne justifient pas une valorisation de plus de 1500 milliards. Différents analystes qu’il cite rejoignent plus ou moins clairement les critiques formulées par Ed Zitron, à savoir que l’entreprise décrite dans le S1 d’Anthropic ne reflète pas celle qu’elle est devenue depuis.
Les bons résultats ont été obtenus au sommet de l’ère du “tokenmaxxing”, avant la guerre des prix et les coups de frein imposés par les clients d’Anthropic en termes de consommation de tokens. De plus, lors de cette période, la start-up bénéficiait de ristournes temporaires sur ses couts de “compute” (calcul, le montant payé aux loueurs de data centers par millions de tokens générés). Depuis, comme le détaille le S1, ces couts ont augmenté. Ils augmentent même plus vite que le chiffre d’affaires.
Autrement dit, les résultats des deux premiers trimestres de 2026, sur lesquels s’articule le S1, permettent de présenter Anthropic sous son meilleur jour. Une photo à un instant “t” ne présageant en rien de l’avenir. Or, la start-up fait face à des obligations contractuelles titanesques : plus de 800 milliards de dollars d’investissement promis, dont plus de 430 milliards en contrats non annulables. Ces sommes colossales s’expliquent en grande partie par le choix de construire sa propre infrastructure physique capable de faire tourner les logiciels d’IA, afin de ne plus dépendre du bon vouloir de ses fournisseurs. Pour financer un tel effort, Anthropic va devoir augmenter très rapidement ses bénéfices.
Curieusement, la start-up n’avait pas inclus ses résultats du troisième trimestre fiscal dans son S1. Elle s’était contentée de les présenter à de gros investisseurs en huis clos, avant de publier une nouvelle version du S1 contenant les chiffres du troisième trimestre (Q3). Les couts par millions de token augmentent et la croissance du chiffre d’affaires diminue fortement (de 144 à 45 %), si bien que l’entreprise subit une perte nette d’exploitation de 570 millions sur cette période. En même temps, ses obligations contractuelles augmentent.
Un cabinet d’analyse financière qui avait correctement estimé la croissance du chiffre d’affaires d’Anthropic à 45 % au troisième trimestre a publié sa projection pour le prochain trimestre : seulement 15 %. Ces chiffres sont excellents pour une entreprise “normale”, mais pas pour une firme réclamant une valorisation à plus de 1400 milliards et devant honorer 435 milliards de dépenses dans les trois prochaines années, plus faire face à 70 milliards de frais de fonctionnement annuels déjà souscrits (via des contrats de location de centres de données avec SpaceX et Google, entre autres), qui prennent effet à partir d’octobre 2026.
L’introduction en bourse devrait permettre de lever 100 milliards, selon les projections optimistes et probablement dépassées. On est loin du compte. Reste la dette. Or, selon le Financial Times, Anthropic recevra une note réservée aux “junks bonds”, les créances pourries. Concrètement, cela signifie que les investisseurs qui consentent à acheter de la dette Anthropic exigeront des taux d’intérêt très élevés de l’ordre de 8 à 11 %. Ces considérations financières ne disent rien de la capacité à construire les data centers non plus. De ce côté, comme nous l’avons vu, le paysage politique se complique. Ce qui n’a pas empêché la start-up de passer une commande de 3,5 milliards de dollars pour acheter des turbines à gaz afin d’alimenter en électricité ses futurs centre de donnés.
Ed Zitron et d’autres journalistes financiers pointent du doigt des fragilités supplémentaires : le fait que 5 à 7 % du chiffre d’affaires d’Anthropic provienne de concurrents qui utilisent ses modèles uniquement pour les copier ; que l’entreprise est dans le collimateur de l’administration Trump ; que la demande en IA générative provient pour beaucoup de start-up californiennes susceptibles de subir des vagues de faillites en cas de ralentissement du secteur, ou que les deux principaux clients d’Anthropic (pesant pour près de 45 % du chiffre d’affaires) sont ses deux principaux investisseurs et fournisseurs de puissance de calcul, Amazon et Google. Deux géants travaillant par ailleurs au développement de leurs propres modèles d’IA générative…
Alors, me direz-vous, pourquoi procéder à une introduction en bourse maintenant ?
Entre la manière dont le S1 a été présenté au grand public et le fait que la structure proposée permettra aux investisseurs historiques de se défaire de leurs actions bien plus vite que ne le veut l’usage, les soupçons de tentative “d’arnaque” se précisent. D’autant plus que la future structure de gouvernance ôte tout pouvoir décisionnaire aux nouveaux actionnaires et permet aux fondateurs de conserver leur contrôle sur l’entreprise, même s’ils vendent leurs propres actions, via des mécanismes de droit de vote préférentiel. L’introduction en bourse ressemble ainsi étrangement à une opération visant à transférer les risques financiers sur les petits porteurs, boursicoteurs du dimanche et fonds de pension de retraite qui seront contraints d’acheter des actions (une fois l’entreprise incluse dans les indices boursiers comme le NASDAQ), tout en permettant à ses investisseurs historiques et ses dirigeants d’encaisser leurs plus-values.
À la décharge d’Anthropic, le S1 reconnaissait, dans la section portant sur les risques, que le bilan financier ne représentait pas l’entreprise telle qu’elle serait lors de l’introduction en bourse, et ne présageait en rien de son avenir.
Avec le résultat des Midterms, cette prudence pourrait se révéler quelque peu prophétique…
Nous ne nous attendons pas à ce que notre chiffre d’affaires continue de croître à des rythmes comparables, et nous ne pouvons garantir qu’il continuera à croître tout court. Notre croissance récente peut refléter les dynamiques d’adoption propres à une phase précoce du marché, le caractère encore naissant du secteur de l’IA, ainsi qu’une expansion initialement rapide de notre clientèle, autant de facteurs qui pourraient ne pas être durables dans le temps. Cette croissance pourrait ralentir de manière significative, et même plus rapidement que nous ne l’anticipons, à mesure que notre part de marché se stabilise, que le marché mûrit et que les autres facteurs décrits ci-dessous produisent leurs effets. Nous nous attendons à ce que la croissance de notre chiffre d’affaires diminue au fil du temps. En outre, étant donné que l’industrie de l’IA en est encore à ses débuts, nous avons eu des difficultés à prévoir précisément nos revenus par le passé et pourrions continuer à rencontrer ces difficultés à l’avenir. Citation extraite du S1 d’Anthropic et traduite par mes soins.